
Un chantier coûteux ne crée pas automatiquement un déficit foncier. En Aveyron, tout dépend d’abord de la nature des dépenses : réparer ou améliorer un logement ne revient pas à le transformer. Cette distinction peut changer l’analyse d’un projet locatif et sa rentabilité prévisionnelle.
Les travaux déficit foncier Aveyron doivent donc être examinés avant de bâtir une stratégie fiscale sur un devis. Le mécanisme concerne notamment la location nue au régime réel, mais chaque dépense doit être étudiée selon sa nature et la situation du propriétaire. Les règles sont nationales, qu’il s’agisse d’un bien à Rodez, Millau ou ailleurs dans le département.
Dans cet article, vous découvrirez quels types de travaux peuvent être déductibles, quelles opérations risquent d’être considérées comme des travaux de transformation et quelles informations réunir pour faire examiner votre dossier. Vous verrez aussi comment rapprocher le potentiel locatif du bien et le coût réel de la rénovation avant l’achat. L’objectif : évaluer votre projet avec méthode, sans confondre déduction fiscale et rentabilité garantie.
Points Clés
- Pour les travaux déficit foncier Aveyron, la nature réelle des dépenses compte davantage que l’ampleur du chantier.
- Distinguez entretien, réparation et amélioration des transformations lourdes : leur traitement fiscal peut différer selon le bien et votre situation.
- Avant l’achat, rapprochez le potentiel locatif du bien et le chiffrage des travaux, puis faites valider leur traitement fiscal par un professionnel compétent.
- À Rodez, Millau ou ailleurs en Aveyron, une analyse du logement et de son marché local aide à cadrer un projet cohérent avant la rénovation.
- La Solution clé en main prévoit des prix fermes à la signature, ajustables uniquement en cas de modification ou de contrainte technique, un paiement échelonné selon l’avancement et un dossier ouvert sous trois mois en moyenne. La politique anti-malfaçon repose sur une tolérance zéro : tout défaut qualité est compensé par un crédit sur la facture finale.
Travaux et déficit foncier en Aveyron : à quoi sert ce mécanisme ?
Le déficit foncier se forme lorsque les charges admises en déduction dépassent les revenus fonciers d’un propriétaire. Sous certaines conditions, il peut réduire le revenu soumis à l’impôt. Ce n’est pas un crédit d’impôt ni le remboursement du montant des travaux : son effet dépend du régime fiscal applicable et de la situation du bailleur.
Pour étudier des travaux déficit foncier Aveyron, il faut distinguer trois sujets : le traitement fiscal des dépenses, la rentabilité globale du logement et la trésorerie nécessaire au projet. Ces éléments sont liés, mais ne se confondent pas. Un avantage fiscal potentiel ne rend pas automatiquement un achat pertinent. Les règles fiscales étant nationales, l’adresse en Aveyron ne suffit pas à déterminer l’éligibilité des travaux.
Qui peut être concerné par le déficit foncier ?
Le mécanisme concerne les propriétaires qui perçoivent des revenus fonciers, sous réserve notamment de la nature de la location et du régime d’imposition retenu. Le régime réel est un point à examiner, mais il ne constitue pas un choix à faire sans comparer ses conséquences aux autres options adaptées à la situation du bailleur.
Avant de retenir une hypothèse fiscale, précisez si le logement sera loué nu ou meublé, identifiez le régime applicable et rassemblez les informations sur les revenus et les charges concernés. Le traitement d’une dépense peut varier selon ces éléments. Vérifiez votre situation à partir des informations publiées par l’administration fiscale sur impots.gouv.fr ou auprès d’un professionnel compétent.
Pourquoi examiner les travaux avant l’achat ?
Dans un logement ancien, le programme de rénovation peut mêler plusieurs interventions. Leur qualification fiscale ne se déduit ni du montant total du devis ni de l’intitulé général « rénovation ». Il faut examiner les travaux réellement prévus, l’état du bien et leurs effets sur celui-ci. Cette analyse détaillée évite de bâtir le plan de financement sur une déduction incertaine.
Examinez ensemble :
- l’état technique du logement et les interventions nécessaires pour le remettre en état ;
- le programme de travaux, distingué par nature et par poste ;
- l’hypothèse de location et les revenus attendus, à confronter au marché local ;
- le budget à mobiliser, y compris pendant la rénovation et avant la mise en location.
Les factures doivent être payées avant que les loyers commencent à rentrer. L’incidence fiscale éventuelle ne finance donc pas le chantier à elle seule et ne garantit pas que l’opération soit équilibrée.
À Rodez, Millau ou dans une autre commune, l’état du bien, les travaux nécessaires et le potentiel locatif doivent former un scénario cohérent. Analyser ensemble le potentiel immobilier et le coût des travaux avant l’achat aide à tester ce scénario sans faire reposer la décision sur une seule hypothèse fiscale.
Comment fonctionne le déficit foncier et quelles conditions vérifier ?
Le calcul commence par les revenus fonciers du logement et les charges fiscalement admises. Sous le régime réel, les intérêts d’emprunt sont déduits en premier, puis les autres charges déductibles. Si le résultat est négatif, le déficit peut, dans certaines limites et selon sa composition, être imputé sur le revenu global ou reporté sur des revenus fonciers futurs.
En résumé, un propriétaire qui loue un logement nu et relève du régime réel peut, sous réserve des règles applicables et de la nature des dépenses, imputer une partie du déficit foncier sur son revenu global et reporter le solde selon les conditions fiscales en vigueur.
Régime fiscal, revenus fonciers et situation du logement
Le régime fiscal détermine comment les loyers et les charges sont déclarés. Le mécanisme du déficit foncier concerne les revenus d’une location nue imposés au régime réel. Une location meublée relève d’un cadre fiscal distinct : il ne faut donc pas transposer automatiquement les règles des revenus fonciers à un projet meublé.
Avant de calculer un déficit, clarifiez le mode de location prévu, le régime choisi ou applicable, les revenus concernés et les dépenses engagées. La page officielle consacrée aux Travaux déductibles des revenus fonciers présente les principes à examiner. Pour une situation personnelle, vérifiez aussi les consignes de déclaration de l’administration fiscale ou sollicitez un professionnel compétent.
Quelles règles peuvent limiter ou encadrer l’imputation ?
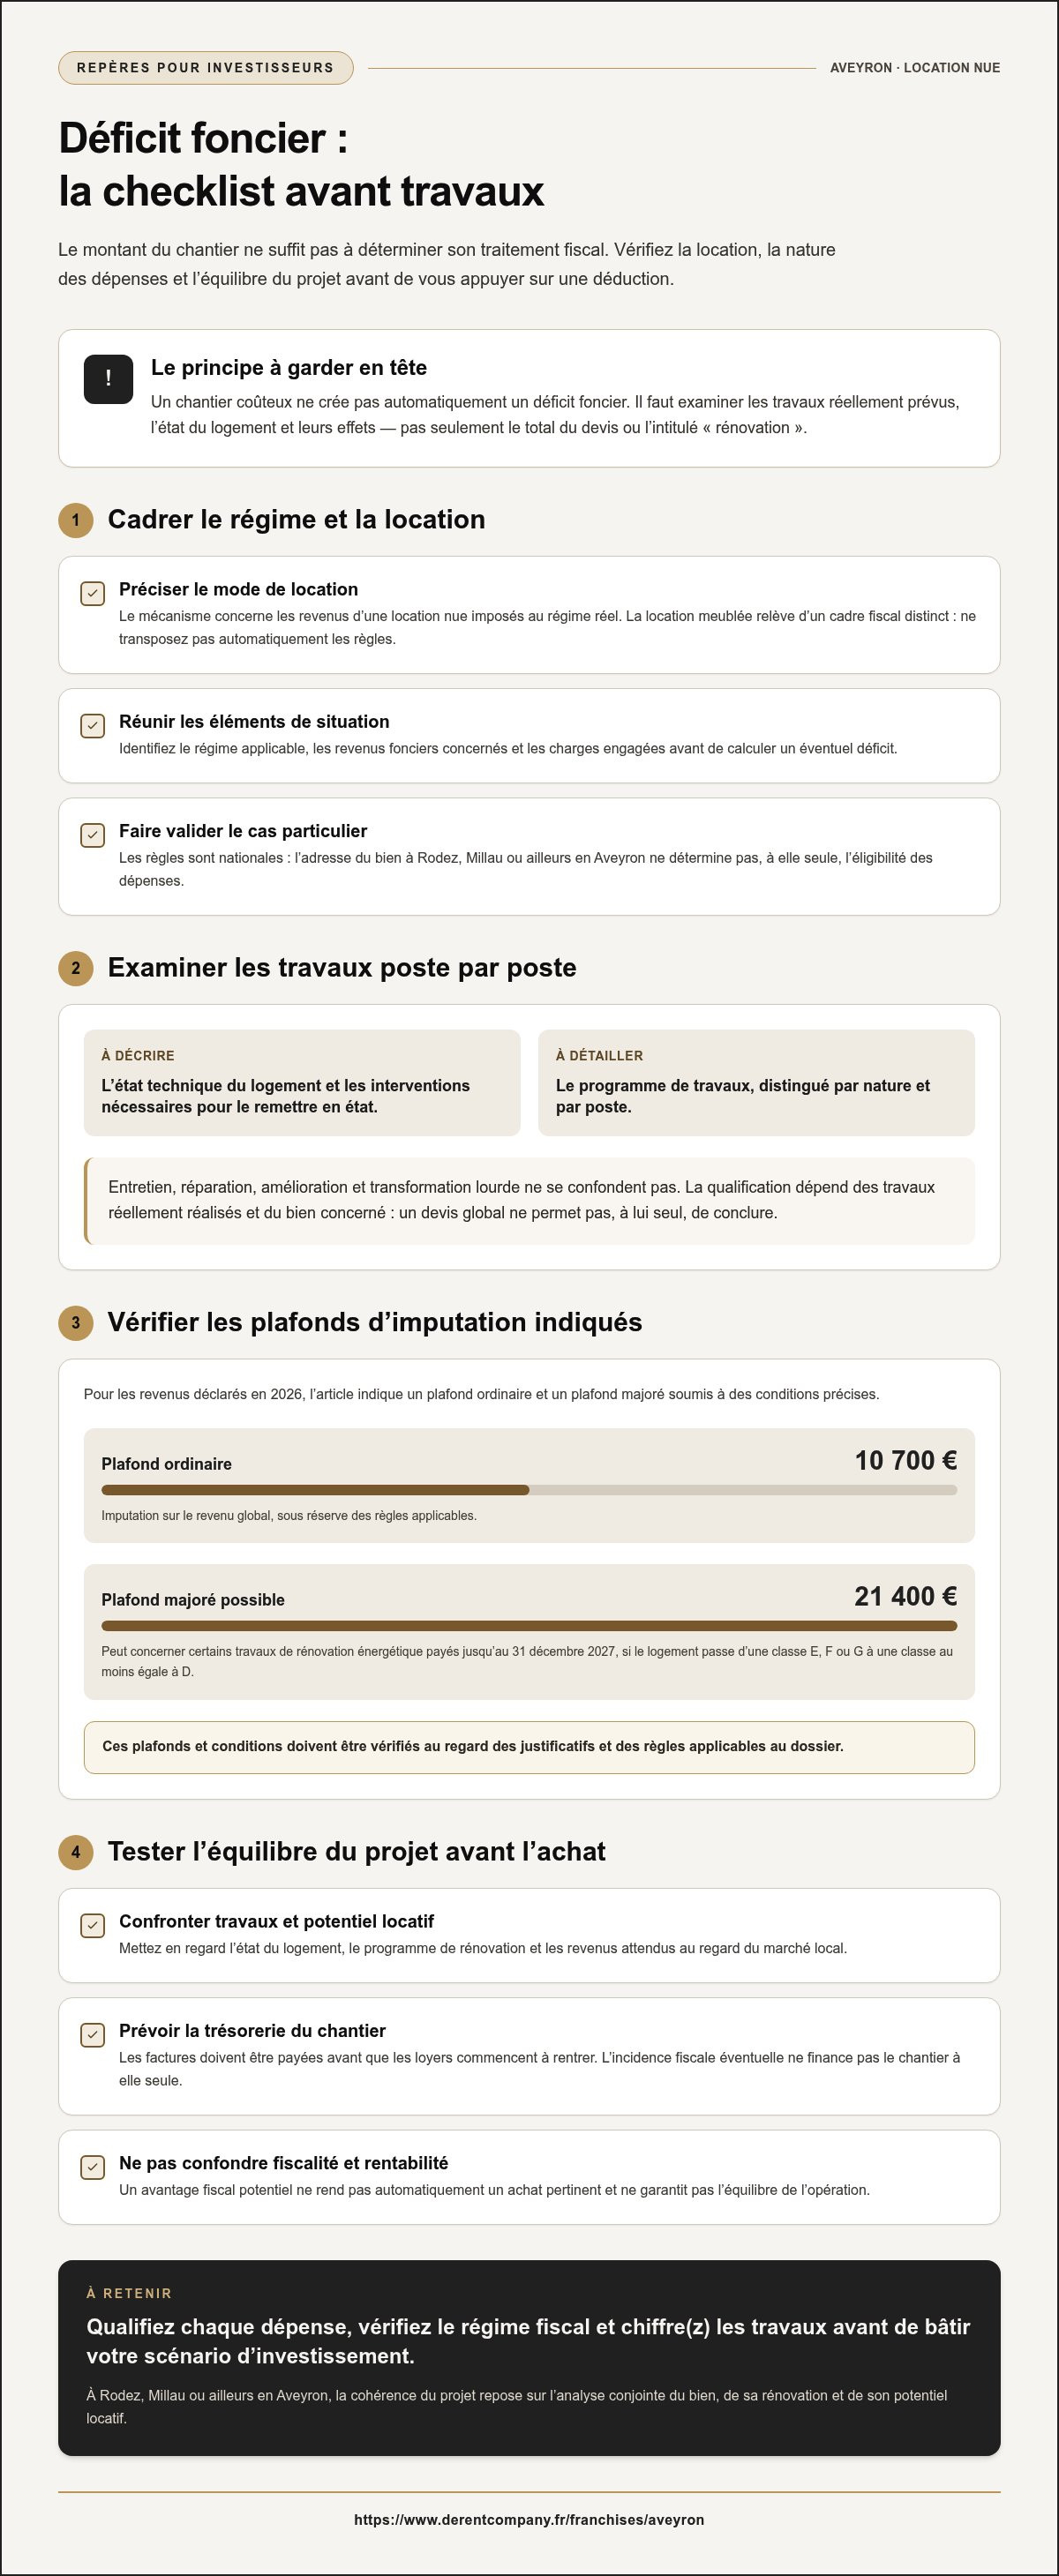
Pour les revenus déclarés en 2026, le plafond ordinaire d’imputation sur le revenu global est de 10 700 €. Un plafond majoré de 21 400 € peut s’appliquer à certains travaux de rénovation énergétique payés jusqu’au 31 décembre 2027, lorsque le logement passe d’une classe énergétique E, F ou G à une classe au moins égale à D. Ces conditions doivent être vérifiées au regard des justificatifs et des règles applicables au dossier.
La part du déficit qui dépasse le plafond, ainsi que celle provenant des intérêts d’emprunt, ne suit pas les mêmes règles que la fraction imputable sur le revenu global. Le déficit foncier hors intérêts peut être reporté sur les revenus fonciers des années suivantes, dans la limite prévue par les règles fiscales. Les intérêts, eux, ne s’imputent que sur les revenus fonciers. Si le revenu global ne permet pas d’absorber la déduction, un report peut également être possible, sous conditions et pour une durée distincte.
L’imputation sur le revenu global entraîne aussi une obligation de maintien en location jusqu’au 31 décembre de la troisième année suivant celle de l’imputation. Une vente, une reprise du logement ou un changement de mode d’occupation peut donc avoir des conséquences à vérifier avant de retenir cette stratégie. Les travaux déficit foncier Aveyron doivent être étudiés avec le régime de location, le calendrier de paiement et les obligations de location, pas isolément.
Pour un projet complexe, faites valider le calcul, les reports et les justificatifs par l’administration fiscale ou un professionnel compétent. En parallèle, rapprocher le potentiel du bien et le budget travaux avant l’achat aide à cadrer l’investissement, sans présumer du résultat fiscal.
Quels travaux peuvent être pris en compte dans un déficit foncier ?
La qualification fiscale ne dépend pas du nom donné au chantier ni du montant global du devis. Elle s’apprécie à partir des travaux réellement exécutés, de leur fonction et de la situation du logement. Des réparations ou améliorations peuvent être déductibles sous conditions, tandis qu’une opération de construction, de reconstruction ou d’agrandissement relève d’un traitement différent. Le tableau donne des repères, pas une décision fiscale automatique.
Entretien, réparation et amélioration : comment les distinguer ?
L’entretien et la réparation visent à conserver le logement en état d’usage ou à le remettre en état. L’amélioration apporte un confort nouveau sans modifier la structure ou la surface du bien. Dans les deux cas, l’admissibilité dépend de la dépense précise et du régime applicable. Les travaux déficit foncier Aveyron doivent donc être examinés poste par poste, et non considérés comme un bloc unique.
| Catégorie | Exemples dans un logement locatif | Point de vigilance fiscal |
|---|---|---|
| Entretien et réparation | Réparer une toiture, reprendre une installation de plomberie ou d’électricité, remplacer un équipement défectueux. | Vérifier que l’intervention maintient ou remet le logement en état, sans constituer une opération plus lourde. |
| Amélioration | Moderniser une cuisine ou ajouter un élément de confort au logement. | Examiner la nature exacte de l’intervention et ses effets sur le bien avant de retenir une déduction. |
| Construction, reconstruction ou agrandissement | Créer une extension ou engager une transformation importante qui modifie la structure ou la consistance du logement. | Ces dépenses ne relèvent pas des mêmes règles que l’entretien, la réparation ou l’amélioration. |
Par exemple, réparer des éléments de toiture peut relever de l’entretien, tandis que créer un volume habitable supplémentaire soulève une question de transformation. Cet exemple indique une distinction à examiner, pas une conclusion fiscale garantie. Le guide officiel pour comprendre le mécanisme du déficit foncier rappelle les principes à prendre en compte.
Construction, reconstruction et transformation : quels points de vigilance ?
Une rénovation peut associer des interventions de nature différente. La description technique du chantier ne suffit pas, à elle seule, à déterminer le traitement fiscal de chaque dépense. Faites détailler les devis et factures par poste, en distinguant les réparations, les améliorations et les éventuelles modifications de structure, de surface ou de consistance. Cette documentation facilite l’examen du dossier par l’administration ou un professionnel compétent.
- Conservez les devis détaillés, factures et descriptions des interventions réalisées.
- Repérez les opérations qui modifient l’agencement ou créent de nouveaux espaces.
- Faites valider la qualification fiscale des dépenses au regard de la situation du logement.
Cette lecture fiscale ne remplace pas l’analyse économique : certains travaux peuvent être nécessaires pour rendre un logement fonctionnel ou adapté à son projet locatif, même si leur traitement fiscal diffère. La Solution clé en main de De Rent Company - Aveyron Rénovation rapproche le potentiel du bien et le chiffrage des travaux avant l’achat, puis prépare la rénovation et la mise en location sans suivi de chantier à gérer. Les prix sont fermes à la signature, avec des ajustements uniquement en cas de modification ou de contrainte technique ; le paiement est échelonné selon l’avancement et le dossier ouvre sous trois mois en moyenne. La politique anti-malfaçon applique une tolérance zéro sur la qualité : tout défaut qualité est compensé par un crédit sur la facture finale.
Comment préparer un projet de travaux déficit foncier en Aveyron ?
Un projet solide se construit dans le bon ordre : partir du logement, chiffrer ce qu’il faut réellement rénover, confronter le bien à son usage locatif, puis faire examiner les hypothèses fiscales. Cette méthode évite de laisser une déduction potentielle dicter seule la décision d’achat.
Les vérifications à faire avant de formuler une hypothèse fiscale
- Repérer un bien cohérent avec votre projet. À Rodez, Millau ou dans une autre commune, définissez d’abord le type de location envisagé et les caractéristiques du logement recherchées. La destination prévue, nue ou meublée, fait partie des informations à transmettre pour l’analyse fiscale.
- Rassembler les documents disponibles. Réunissez les diagnostics, les éléments sur l’état du logement et les informations communiquées lors de la vente. Lors de la visite, relevez les désordres visibles et les contraintes susceptibles d’influencer le programme de rénovation. Un document manquant ou une zone inaccessible doit rester une incertitude dans votre prévision, pas être traité comme un poste déjà évalué.
- Faire chiffrer les interventions par poste. Demandez des devis suffisamment détaillés pour distinguer les travaux envisagés. Des lignes précises aident à comprendre l’objet de chaque intervention et à faire examiner séparément les réparations, améliorations et transformations. Le montant global du chantier ne permet pas, à lui seul, de conclure sur sa déductibilité.
- Faire valider le traitement fiscal. Transmettez les pièces et précisez le régime de location envisagé à l’administration fiscale ou à un professionnel compétent. La validation doit porter sur votre situation, les dépenses concernées et les règles en vigueur, avant de retenir l’avantage fiscal dans vos projections.
Un chiffrage des travaux avant l’achat réduit les hypothèses non vérifiées et permet de décider à partir d’un budget mieux cadré. Il ne remplace ni l’examen fiscal des dépenses ni l’analyse du marché locatif, mais donne une base plus concrète pour comparer les scénarios.
Relier les travaux au potentiel locatif local
Le programme de rénovation doit servir un usage locatif précis. Évaluez la configuration, l’état, les équipements et les contraintes techniques du logement, puis confrontez-les aux loyers envisageables pour des biens comparables dans la commune. À Rodez comme à Millau, l’analyse doit porter sur le secteur et le logement visés : ne transposez pas automatiquement une hypothèse d’une ville ou d’un quartier à un autre.
Comparez ensuite le coût prévisionnel des travaux, le calendrier de remise en location et les recettes locatives estimées. Cette lecture éclaire la rentabilité globale et les besoins de trésorerie sans confondre ces éléments avec un éventuel effet fiscal. Pour approfondir les critères locaux à intégrer, consultez notre guide sur l’investissement locatif en Aveyron.
Pour cadrer une opportunité avant l’achat, découvrez notre accompagnement en investissement locatif clé en main avec De Rent Company - Aveyron Rénovation.
De Rent Company Aveyron : cadrer la rénovation avant la mise en location
Un projet de rénovation locative gagne en clarté lorsque les choix techniques sont reliés à l’usage prévu du logement. La Solution clé en main accompagne l’investisseur de l’analyse du projet jusqu’à la préparation d’un bien prêt à louer. Cette approche permet de structurer les décisions immobilières et les choix d’aménagement sans faire de l’hypothèse fiscale une promesse de résultat.
Elle peut aussi convenir aux investisseurs qui souhaitent acheter en Aveyron sans être présents sur place. Le projet est pensé dans son ensemble, de la configuration du logement aux besoins liés à sa future mise en location.
Un projet de rénovation sans suivi de chantier à gérer
L’accompagnement couvre la rénovation complète et la préparation locative, jusqu’à l’ameublement et à la décoration. L’investisseur n’a pas de suivi de chantier à gérer. Les choix esthétiques peuvent être définis en fonction du projet, sans impact sur la qualité technique des produits.
Le cadrage porte sur les interventions à prévoir et leur cohérence avec le logement ciblé. Il aide à distinguer les décisions d’aménagement des questions de qualification fiscale, qui doivent être examinées selon la situation du propriétaire. La Solution clé en main vise ainsi à rendre le parcours de rénovation plus lisible, sans préjuger de la déductibilité des dépenses.
Échanger sur une opportunité en Aveyron
Avant une décision d’achat, l’analyse du bien permet de confronter ses caractéristiques à votre projet locatif et aux travaux envisagés. Si la rénovation énergétique fait partie de la réflexion, consultez aussi notre guide sur la rénovation énergétique en Aveyron et le DPE pour approfondir les enjeux liés à la performance du logement.
Vous avez repéré un bien à Rodez, Millau ou dans une autre commune de l’Aveyron ? Échangeons sur ses caractéristiques et les prochaines étapes à cadrer avant votre décision.
Faites de votre prochaine décision un projet mieux cadré
Un projet locatif se construit sur des éléments vérifiables, pas sur une économie fiscale supposée. Pour les travaux déficit foncier Aveyron, confrontez les dépenses envisagées à votre situation et faites valider leur traitement fiscal avant de les intégrer à vos prévisions.
Avant de vous engager, rapprochez le potentiel immobilier du bien et le chiffrage des travaux. Cette analyse en amont aide à tester la cohérence du projet, sans confondre fiscalité et performance de l’investissement.
Un échange peut vous aider à préciser les caractéristiques du logement et les prochaines étapes de votre projet.
Faites analyser votre projet de rénovation locative en Aveyron.
Vous pourrez ainsi avancer avec méthode et prendre une décision mieux éclairée.
Questions fréquentes sur les travaux et le déficit foncier
Quels travaux sont déductibles des revenus fonciers en 2026 ?
En location nue au régime réel, certaines dépenses de réparation, d’entretien et d’amélioration peuvent être déductibles, sous réserve de leur nature et des règles applicables. Réparer une installation électrique ou remplacer un équipement défectueux peut être examiné différemment d’une extension ou d’une reconstruction. Vérifiez chaque poste avec les critères publiés par l’administration fiscale, notamment sur impots.gouv.fr, et ne déduisez pas automatiquement un devis intitulé « rénovation » dans son ensemble.
Le déficit foncier concerne-t-il un logement loué meublé ?
Non, le déficit foncier concerne les revenus d’une location nue soumis au régime réel. La location meublée relève d’une autre catégorie fiscale : les règles des revenus fonciers ne s’y appliquent donc pas automatiquement. Avant de comparer un projet meublé et un projet nu, identifiez le régime correspondant aux loyers et aux charges. En cas de changement de mode de location ou de situation particulière, faites vérifier les conséquences fiscales auprès d’un professionnel compétent.
Peut-on déduire des travaux réalisés avant la première location ?
Une déduction avant la première location n’est pas automatique. Le propriétaire doit pouvoir établir que le logement est destiné à la location nue et que les démarches engagées sont cohérentes avec cette intention, plutôt qu’avec un usage personnel. Conservez les éléments qui documentent le projet locatif et les factures détaillées. La date des travaux, la période de mise en location et le régime fiscal peuvent influer sur l’analyse : faites valider le cas avant la déclaration.
Les intérêts d’emprunt peuvent-ils créer un déficit foncier ?
Oui, les intérêts d’emprunt peuvent contribuer à rendre le résultat foncier négatif lorsqu’ils dépassent les revenus fonciers disponibles, après prise en compte des règles de calcul. Leur traitement diffère toutefois des autres charges : la part du déficit provenant des intérêts ne s’impute pas sur le revenu global. Elle peut être reportée sur des revenus fonciers futurs selon les règles applicables. Appuyez-vous sur les relevés bancaires et faites vérifier le calcul déclaratif.
Quels justificatifs conserver pour les travaux réalisés dans un logement locatif ?
Conservez les factures détaillées, les devis acceptés, les preuves de paiement et les documents permettant de relier chaque dépense au logement concerné. Pour un chantier composé de plusieurs interventions, demandez une ventilation claire des postes plutôt qu’une facture décrivant seulement une rénovation globale. Gardez aussi les pièces relatives au prêt et à la location, si elles éclairent votre déclaration. Ces justificatifs facilitent l’examen de la nature des dépenses en cas de demande de l’administration.
Que devient un déficit foncier qui n’a pas été imputé ?
Le traitement du solde dépend de son origine et de la raison pour laquelle il n’a pas été utilisé. La part qui dépasse le plafond d’imputation sur le revenu global peut, sous conditions, être reportée sur les revenus fonciers des années suivantes. Les intérêts d’emprunt suivent également cette voie. Si le revenu global ne permet pas d’absorber la déduction, une durée de report distincte peut s’appliquer. Vérifiez les montants et échéances dans votre déclaration ou avec un professionnel.


